Domain design-kitchen.de kaufen?
Wir ziehen mit dem Projekt
design-kitchen.de um.
Sind Sie am Kauf der Domain
design-kitchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain design-kitchen.de kaufen?
Welches Kochfeld mit Dunstabzug?
Welches Kochfeld mit Dunstabzug? Möchtest du ein Induktionskochfeld mit integriertem Dunstabzug, das effizient und platzsparend ist? Oder bevorzugst du ein Gas- oder Glaskeramikkochfeld mit separatem Dunstabzug? Welche Funktionen sind dir wichtig, wie zum Beispiel eine leise Lüftung, verschiedene Leistungsstufen oder eine einfache Reinigung? Hast du bereits Platz und Anschlüsse für ein bestimmtes Modell im Auge oder benötigst du Beratung bei der Auswahl des passenden Kochfelds mit Dunstabzug? **
Ist der Dunstabzug neben dem Kochfeld in die Arbeitsplatte eingelassen, also nicht darüber, bei Kochinseln?
Ja, bei Kochinseln wird der Dunstabzug oft neben dem Kochfeld in die Arbeitsplatte eingelassen. Dadurch wird verhindert, dass der Dunstabzug die Sicht behindert und das Gesamtbild der Küche beeinträchtigt. Diese Art von Dunstabzug nennt man auch "Muldenlüfter" oder "Tischlüfter". **
Ähnliche Suchbegriffe für Einkommensteuer
Top-Angebote
Produkte zum Begriff Einkommensteuer:
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert ein Kochfeld mit Dunstabzug?
Ein Kochfeld mit Dunstabzug kombiniert die Funktionen eines Induktionskochfelds mit einem integrierten Dunstabzugssystem. Der Dunstabzug befindet sich direkt über dem Kochfeld und saugt Dämpfe und Gerüche direkt dort ab, wo sie entstehen. Dies geschieht mithilfe eines leistungsstarken Gebläses, das die Luft filtert und nach außen ableitet oder sie durch Aktivkohlefilter reinigt und wieder in den Raum abgibt. Ein Kochfeld mit Dunstabzug sorgt somit für eine effektive und geruchsfreie Küchenbelüftung, ohne dass zusätzliche Dunstabzugshauben benötigt werden. Die Bedienung erfolgt in der Regel über Touch- oder Schieberegler direkt am Kochfeld. **
-
Wie viel Einkommensteuer Selbständige?
"Die Höhe der Einkommensteuer für Selbständige hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn, den Betriebsausgaben und den persönlichen Freibeträgen. Selbständige müssen in der Regel Einkommensteuer auf ihren Gewinn zahlen, der sich aus den Einnahmen abzüglich der Betriebsausgaben ergibt. Es gibt auch spezielle Regelungen und Steuersätze für Selbständige, je nachdem in welcher Branche sie tätig sind. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Einkommensteuer für Selbständige zu ermitteln." **
-
Wann verjährt Einkommensteuer 2014?
Die Verjährungsfrist für die Einkommensteuer 2014 beträgt grundsätzlich vier Jahre. Das bedeutet, dass das Finanzamt bis zum Ablauf des vierten Jahres nach der Steuerentstehung eine Steuerfestsetzung vornehmen kann. In diesem Fall müsste die Einkommensteuererklärung für das Jahr 2014 bis spätestens Ende 2018 abgegeben werden. Wenn die Steuererklärung verspätet abgegeben wurde, verlängert sich die Verjährungsfrist entsprechend. Es ist daher ratsam, die Steuererklärung rechtzeitig einzureichen, um mögliche Nachzahlungen oder Sanktionen zu vermeiden. **
-
Wie viel Einkommensteuer Freiberufler?
Wie viel Einkommensteuer Freiberufler zahlen müssen, hängt von ihrem Einkommen ab. Freiberufler müssen Einkommensteuer auf ihre Gewinne zahlen, die sie durch ihre selbstständige Tätigkeit erzielen. Die Höhe der Einkommensteuer richtet sich nach dem persönlichen Steuersatz des Freiberuflers, der sich nach seinem zu versteuernden Einkommen richtet. Es gibt verschiedene Steuerklassen und Freibeträge, die berücksichtigt werden können, um die Steuerlast zu minimieren. Es ist ratsam, einen Steuerberater zu konsultieren, um die genaue Höhe der Einkommensteuer für Freiberufler zu ermitteln. **
Wer zahlt keine Einkommensteuer?
Wer zahlt keine Einkommensteuer? In Deutschland sind beispielsweise Kinder und Jugendliche unter 18 Jahren von der Einkommensteuer befreit, da sie noch nicht voll geschäftsfähig sind. Ebenso sind Personen mit einem zu geringen Einkommen, das unter dem Grundfreibetrag liegt, von der Einkommensteuerpflicht befreit. Zudem gibt es bestimmte Einkommensarten, wie beispielsweise steuerfreie Kapitaleinkünfte bis zu einem bestimmten Betrag, die nicht der Einkommensteuer unterliegen. Es gibt auch spezielle Regelungen für bestimmte Berufsgruppen oder Situationen, die von der Einkommensteuer befreit sind. **
Was bedeutet Einkommensteuer Nachzahlung?
Was bedeutet Einkommensteuer Nachzahlung? Eine Einkommensteuer Nachzahlung tritt auf, wenn ein Steuerzahler mehr Steuern zahlen muss, als er bereits im Voraus geleistet hat. Dies kann auf verschiedene Gründe zurückzuführen sein, wie zum Beispiel unerwartete Einkommenssteigerungen, falsche Steuererklärungen oder nicht berücksichtigte Abzüge. Die Nachzahlung muss innerhalb einer bestimmten Frist beglichen werden, um Strafzinsen oder andere Konsequenzen zu vermeiden. Es ist wichtig, die Steuererklärung sorgfältig zu überprüfen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um unerwartete Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Einkommensteuer:
-
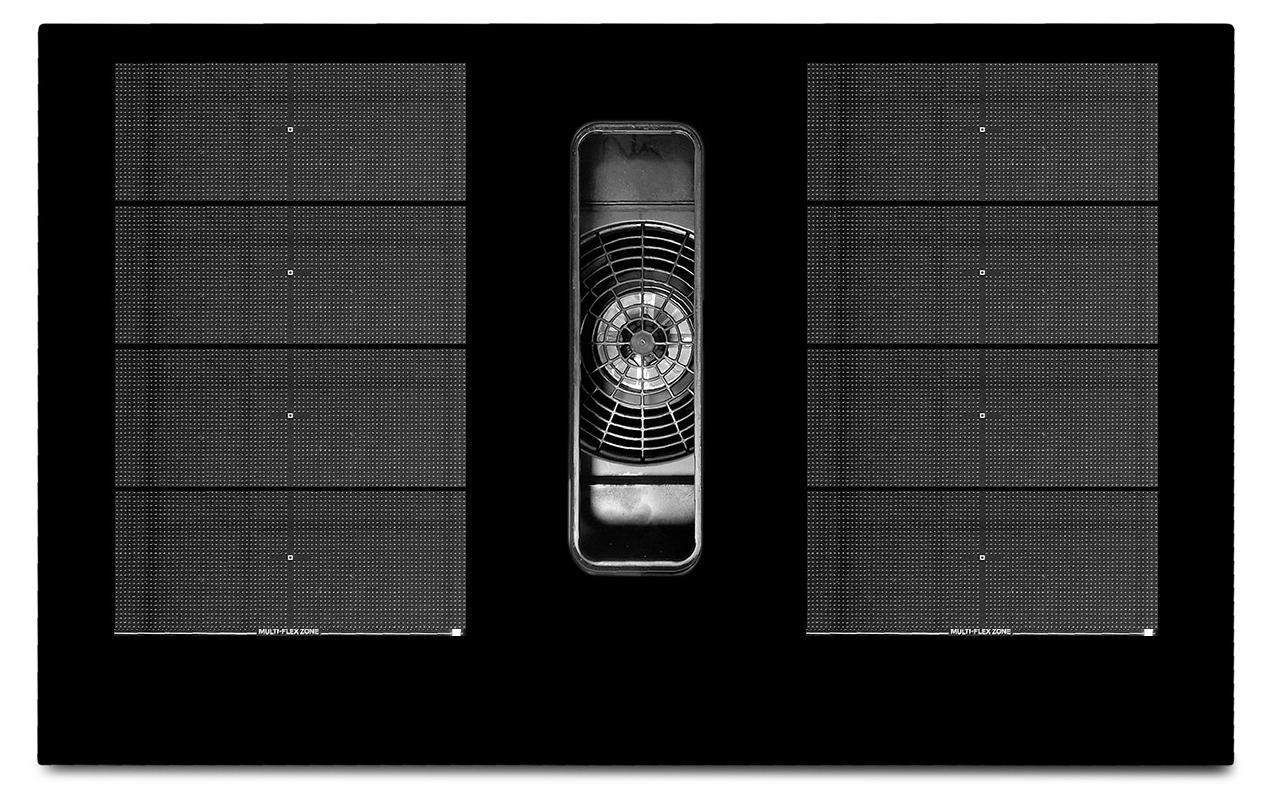
- Hanseatic HDI4B9074SB Kochfeld mit DunstabzugTop-Features Timer-Funktion: Ja Topferkennungsfunktion: Ja Brückenfunktion: Ja Booster-Funktion: Ja Produktdetails Modellbezeichnung: HDI4B9074SB Farbe: Schwarz Material: SCHOTT Glaskeramik Glaskeramik Kochfeldtyp: Induktion Anzahl Kochzonen: 4 Maße Kochzonen rechts: 39,5 x 24,0 cm Maße Kochzonen links: 39,5 x 24,0 cm Bedienelemente: Stufenregler Leistung & Effizienz (Abzug) (Skala A+++ bis D) Jährlicher Energieverbrauch: 9,8 kWh Fluiddynamische Effizienzklasse: B Fettabscheidegrad: Klasse C Luftstrom max. Geschwindigkeit: 538 m³/h Luftstrom min. Geschwindigkeit: 322 m³/h Schallleistungspegel max.: 69 dB(A) Schallleistungspegel min.: 57 dB(A) Technische Daten & Maße Breite: 79 cm Gewicht: 23,9 kg Anschlusswert: 7,4 kW Spannung: 220-240 V Betriebsart: Umluft- oder Abluftbetrieb Luftaustritt: Umluft ohne Kanalführung1424,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Kochfeld mit Dunstabzug?
Welches Kochfeld mit Dunstabzug? Möchtest du ein Induktionskochfeld mit integriertem Dunstabzug, das effizient und platzsparend ist? Oder bevorzugst du ein Gas- oder Glaskeramikkochfeld mit separatem Dunstabzug? Welche Funktionen sind dir wichtig, wie zum Beispiel eine leise Lüftung, verschiedene Leistungsstufen oder eine einfache Reinigung? Hast du bereits Platz und Anschlüsse für ein bestimmtes Modell im Auge oder benötigst du Beratung bei der Auswahl des passenden Kochfelds mit Dunstabzug? **
-
Ist der Dunstabzug neben dem Kochfeld in die Arbeitsplatte eingelassen, also nicht darüber, bei Kochinseln?
Ja, bei Kochinseln wird der Dunstabzug oft neben dem Kochfeld in die Arbeitsplatte eingelassen. Dadurch wird verhindert, dass der Dunstabzug die Sicht behindert und das Gesamtbild der Küche beeinträchtigt. Diese Art von Dunstabzug nennt man auch "Muldenlüfter" oder "Tischlüfter". **
-
Wie funktioniert ein Kochfeld mit Dunstabzug?
Ein Kochfeld mit Dunstabzug kombiniert die Funktionen eines Induktionskochfelds mit einem integrierten Dunstabzugssystem. Der Dunstabzug befindet sich direkt über dem Kochfeld und saugt Dämpfe und Gerüche direkt dort ab, wo sie entstehen. Dies geschieht mithilfe eines leistungsstarken Gebläses, das die Luft filtert und nach außen ableitet oder sie durch Aktivkohlefilter reinigt und wieder in den Raum abgibt. Ein Kochfeld mit Dunstabzug sorgt somit für eine effektive und geruchsfreie Küchenbelüftung, ohne dass zusätzliche Dunstabzugshauben benötigt werden. Die Bedienung erfolgt in der Regel über Touch- oder Schieberegler direkt am Kochfeld. **
-
Wie viel Einkommensteuer Selbständige?
"Die Höhe der Einkommensteuer für Selbständige hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn, den Betriebsausgaben und den persönlichen Freibeträgen. Selbständige müssen in der Regel Einkommensteuer auf ihren Gewinn zahlen, der sich aus den Einnahmen abzüglich der Betriebsausgaben ergibt. Es gibt auch spezielle Regelungen und Steuersätze für Selbständige, je nachdem in welcher Branche sie tätig sind. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Einkommensteuer für Selbständige zu ermitteln." **
Ähnliche Suchbegriffe für Einkommensteuer
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann verjährt Einkommensteuer 2014?
Die Verjährungsfrist für die Einkommensteuer 2014 beträgt grundsätzlich vier Jahre. Das bedeutet, dass das Finanzamt bis zum Ablauf des vierten Jahres nach der Steuerentstehung eine Steuerfestsetzung vornehmen kann. In diesem Fall müsste die Einkommensteuererklärung für das Jahr 2014 bis spätestens Ende 2018 abgegeben werden. Wenn die Steuererklärung verspätet abgegeben wurde, verlängert sich die Verjährungsfrist entsprechend. Es ist daher ratsam, die Steuererklärung rechtzeitig einzureichen, um mögliche Nachzahlungen oder Sanktionen zu vermeiden. **
-
Wie viel Einkommensteuer Freiberufler?
Wie viel Einkommensteuer Freiberufler zahlen müssen, hängt von ihrem Einkommen ab. Freiberufler müssen Einkommensteuer auf ihre Gewinne zahlen, die sie durch ihre selbstständige Tätigkeit erzielen. Die Höhe der Einkommensteuer richtet sich nach dem persönlichen Steuersatz des Freiberuflers, der sich nach seinem zu versteuernden Einkommen richtet. Es gibt verschiedene Steuerklassen und Freibeträge, die berücksichtigt werden können, um die Steuerlast zu minimieren. Es ist ratsam, einen Steuerberater zu konsultieren, um die genaue Höhe der Einkommensteuer für Freiberufler zu ermitteln. **
-
Wer zahlt keine Einkommensteuer?
Wer zahlt keine Einkommensteuer? In Deutschland sind beispielsweise Kinder und Jugendliche unter 18 Jahren von der Einkommensteuer befreit, da sie noch nicht voll geschäftsfähig sind. Ebenso sind Personen mit einem zu geringen Einkommen, das unter dem Grundfreibetrag liegt, von der Einkommensteuerpflicht befreit. Zudem gibt es bestimmte Einkommensarten, wie beispielsweise steuerfreie Kapitaleinkünfte bis zu einem bestimmten Betrag, die nicht der Einkommensteuer unterliegen. Es gibt auch spezielle Regelungen für bestimmte Berufsgruppen oder Situationen, die von der Einkommensteuer befreit sind. **
-
Was bedeutet Einkommensteuer Nachzahlung?
Was bedeutet Einkommensteuer Nachzahlung? Eine Einkommensteuer Nachzahlung tritt auf, wenn ein Steuerzahler mehr Steuern zahlen muss, als er bereits im Voraus geleistet hat. Dies kann auf verschiedene Gründe zurückzuführen sein, wie zum Beispiel unerwartete Einkommenssteigerungen, falsche Steuererklärungen oder nicht berücksichtigte Abzüge. Die Nachzahlung muss innerhalb einer bestimmten Frist beglichen werden, um Strafzinsen oder andere Konsequenzen zu vermeiden. Es ist wichtig, die Steuererklärung sorgfältig zu überprüfen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um unerwartete Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.